
Le calculateur Sécurité vieillesse 2026 estime la pension SV au Canada. Il tient compte de l’âge, des années de résidence, du report et du revenu 2025. Le maximum actuel est de 751,97 $ par mois, ou 827,17 $ dès 75 ans.
Formules et constantes utilisées par le calculateur
- Pension selon la résidence = montant mensuel maximal × années complètes de résidence au Canada après 18 ans ÷ 40.
- Majoration pour report = 0,6 % × nombre de mois reportés, jusqu’à 60 mois et 36 %.
- Pension brute estimée = montant maximal selon l’âge × fraction de résidence × facteur de report.
- Récupération annuelle estimée = le moins élevé entre la pension brute annuelle et 15 % du revenu net 2025 qui dépasse 93 454 $.
- Pension nette estimée = pension brute estimée moins la récupération estimée.
Les montants maximaux de 751,97 $ et 827,17 $ sont ceux du trimestre de juillet à septembre 2026. Ils doivent être mis à jour dans les deux constantes JavaScript correspondantes lorsque le gouvernement publie le trimestre suivant.
Combien pouvez-vous recevoir de Sécurité de la vieillesse en 2026?
La pension de la Sécurité de la vieillesse, appelée SV en français et OAS en anglais, est une prestation mensuelle fédérale offerte à partir de 65 ans. Contrairement au Régime de rentes du Québec ou au Régime de pensions du Canada, son montant ne dépend pas des cotisations versées pendant la carrière. Une personne peut y avoir droit même si elle n’a jamais travaillé au Canada.
Le calcul repose surtout sur quatre éléments :
- l’âge auquel la pension est reçue;
- le nombre d’années de résidence au Canada après 18 ans;
- l’âge choisi pour commencer la pension, entre 65 et 70 ans;
- le revenu net annuel utilisé pour calculer l’impôt de récupération.
Au 15 septembre 2026, le montant mensuel maximal est de 751,97 $ pour une personne de 65 à 74 ans et de 827,17 $ pour une personne de 75 ans ou plus. Ces montants sont en vigueur du 1er juillet au 30 septembre 2026. Ils sont révisés en janvier, avril, juillet et octobre selon l’évolution du coût de la vie. Une baisse de l’indice des prix ne réduit pas le paiement.
Pour replacer la SV dans une planification financière plus large, la section des calculateurs d’investissement et d’épargne à long terme regroupe les outils liés aux objectifs financiers futurs.
Montants maximaux de la SV de juillet à septembre 2026
| Âge | Montant mensuel maximal | Montant annuel théorique sur 12 mois | Revenu net 2025 pour recevoir une partie de la SV standard |
|---|---|---|---|
| 65 à 74 ans | 751,97 $ | 9 023,64 $ | Moins de 152 062 $ |
| 75 ans et plus | 827,17 $ | 9 926,04 $ | Moins de 157 923 $ |
Le montant annuel théorique multiplie le barème trimestriel courant par 12. Il ne représente pas nécessairement la somme réellement versée pendant l’année civile 2026, car le montant maximal peut changer chaque trimestre.
L’augmentation de 10 % accordée à partir de 75 ans est automatique. Elle commence le mois suivant le 75e anniversaire. Elle ne change pas la méthode utilisée pour déterminer le Supplément de revenu garanti.
Comment utiliser le calculateur SV
- Choisissez le groupe d’âge correspondant au paiement que vous voulez estimer.
- Indiquez le nombre de mois pendant lesquels le début de la pension a été ou sera reporté après 65 ans.
- Précisez si vous résidez actuellement au Canada ou à l’étranger.
- Inscrivez les années complètes vécues au Canada après votre 18e anniversaire, jusqu’à un maximum de 40.
- Signalez un accord de sécurité sociale seulement si un pays où vous avez vécu ou travaillé pourrait vous aider à satisfaire au minimum d’admissibilité.
- Entrez votre revenu net de toutes provenances pour 2025, sans ajouter la pension de la SV.
- Lancez le calcul pour obtenir la pension mensuelle et annuelle, la proportion de pension, la majoration de report et la récupération estimée.
Le revenu demandé n’est pas simplement le salaire. Il peut comprendre des revenus d’emploi, de pension, de location, d’entreprise, des intérêts, des dividendes, des retraits imposables de REER et la portion imposable des gains en capital. Les montants exacts doivent être validés avec la déclaration de revenus pertinente.
Pension complète ou pension partielle : le calcul des années de résidence
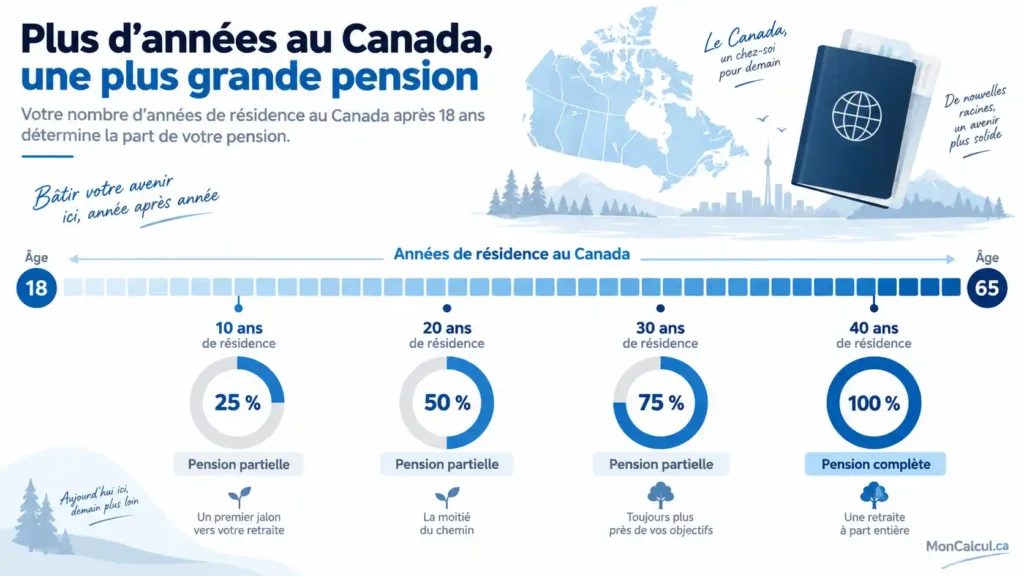
La règle générale accorde une pleine pension après 40 années de résidence au Canada depuis l’âge de 18 ans. Lorsque la personne compte moins de 40 années, chaque année complète donne normalement droit à 1/40 du montant maximal.
La formule est la suivante :
Pension partielle = pension maximale × années de résidence au Canada ÷ 40
Le tableau suivant illustre l’effet de cette règle sans report et avant récupération fiscale.
| Années de résidence après 18 ans | Pourcentage de pension | De 65 à 74 ans | 75 ans et plus |
|---|---|---|---|
| 10 ans | 25 % | 187,99 $ par mois | 206,79 $ par mois |
| 20 ans | 50 % | 375,99 $ par mois | 413,59 $ par mois |
| 30 ans | 75 % | 563,98 $ par mois | 620,38 $ par mois |
| 40 ans ou plus | 100 % | 751,97 $ par mois | 827,17 $ par mois |
Une pension partielle déjà approuvée ne devient normalement pas une pleine pension simplement parce que la personne continue ensuite à résider au Canada. Ce détail est important pour décider du moment de la demande.
Certaines règles historiques peuvent aussi permettre une pleine pension sans 40 années de résidence, notamment dans des situations liées à la résidence ou au statut avant le 1er juillet 1977. Le calculateur n’essaie pas de trancher ces cas exceptionnels.
Résider au Canada ou à l’étranger change le minimum requis
Une personne qui réside au Canada doit généralement avoir vécu au pays pendant au moins 10 ans après 18 ans. Elle doit aussi être citoyenne canadienne ou résidente autorisée au moment où la demande est approuvée.
Une personne qui réside à l’extérieur du Canada doit généralement avoir accumulé au moins 20 années de résidence canadienne après 18 ans. Elle doit également avoir été citoyenne canadienne ou résidente autorisée le jour précédant son départ.
| Situation au moment de la demande | Minimum général de résidence après 18 ans | Base du montant |
|---|---|---|
| Résidence actuelle au Canada | 10 ans | Années canadiennes ÷ 40 |
| Résidence actuelle à l’étranger | 20 ans | Années canadiennes ÷ 40 |
Le minimum sert à déterminer l’admissibilité. Il ne transforme pas les années vécues dans un autre pays en années canadiennes pour calculer le montant. Par exemple, un accord international peut permettre à une personne comptant 8 années au Canada de satisfaire au minimum de 10 ans, mais le montant canadien peut quand même reposer sur 8/40 d’une pleine pension.
Si vous recevez déjà la SV et quittez le Canada, les paiements peuvent généralement continuer au-delà de six mois si vous avez vécu au Canada pendant au moins 20 ans après 18 ans ou si un accord de sécurité sociale applicable permet de satisfaire à la règle. Les retenues fiscales des non-résidents varient selon le pays et les conventions fiscales. Elles ne sont pas incluses dans ce calculateur.
Accords internationaux : pourquoi le résultat doit parfois être confirmé
Le Canada a conclu des accords de sécurité sociale avec plusieurs pays. Ces accords peuvent aider une personne qui ne possède pas les 10 ou 20 années canadiennes normalement requises. Les périodes étrangères servent alors à vérifier le minimum d’admissibilité selon les modalités de l’accord.
Le calcul du montant canadien demeure généralement fondé sur les années réellement vécues au Canada. Chaque accord possède toutefois ses propres dispositions. Un résultat marqué « admissibilité à confirmer » signifie donc que le calculateur peut estimer une pension basée sur les années canadiennes, mais qu’il ne peut pas confirmer l’application juridique d’un accord précis.
Les périodes passées à l’étranger au service de certains employeurs canadiens peuvent aussi compter comme résidence dans des circonstances particulières. Des règles existent notamment lorsque la personne revient au Canada dans les six mois suivant la fin de l’emploi ou atteint 65 ans pendant cet emploi. Service Canada doit valider les preuves et les dates.
Reporter la SV entre 65 et 70 ans
La pension peut commencer dès le mois suivant le 65e anniversaire. Il est possible de reporter le premier paiement jusqu’à 70 ans. Chaque mois complet de report augmente la pension de 0,6 %, ce qui représente 7,2 % par année et un maximum de 36 % après 60 mois.
| Âge de début | Mois de report | Majoration | Pleine pension mensuelle estimée de 65 à 74 ans |
|---|---|---|---|
| 65 ans | 0 | 0 % | 751,97 $ |
| 66 ans | 12 | 7,2 % | 806,11 $ |
| 67 ans | 24 | 14,4 % | 860,25 $ |
| 68 ans | 36 | 21,6 % | 914,40 $ |
| 69 ans | 48 | 28,8 % | 968,54 $ |
| 70 ans | 60 | 36 % | 1 022,68 $ |
Le report augmente aussi une pension partielle. Une personne ayant droit à 30/40 de la pleine pension conserve cette fraction, puis reçoit la majoration correspondant au nombre de mois reportés.
Attendre n’est pas toujours avantageux. Une personne admissible au Supplément de revenu garanti ne peut pas le recevoir tant que la pension de la SV est reportée. L’Allocation du conjoint peut également être touchée. Après 70 ans, aucun report supplémentaire n’augmente la pension.
Comment fonctionne la récupération de la Sécurité de la vieillesse
La récupération de la SV est un impôt fédéral appliqué lorsque le revenu net dépasse un seuil annuel. Pour les paiements de juillet 2026 à juin 2027, l’Agence du revenu du Canada utilise le revenu net de 2025. Le seuil de départ est de 93 454 $.
La formule d’estimation est :
Récupération = 15 % × montant du revenu net supérieur à 93 454 $
La récupération ne peut pas dépasser la pension de la SV reçue. Elle peut réduire une partie du paiement ou l’éliminer entièrement. Le tableau ci-dessous montre l’ordre de grandeur avant le plafonnement par la pension réellement reçue.
| Revenu net 2025 | Revenu au-dessus du seuil | Récupération annuelle calculée | Équivalent mensuel |
|---|---|---|---|
| 90 000 $ | 0 $ | 0 $ | 0 $ |
| 100 000 $ | 6 546 $ | 981,90 $ | 81,83 $ |
| 120 000 $ | 26 546 $ | 3 981,90 $ | 331,83 $ |
| 150 000 $ | 56 546 $ | 8 481,90 $ | 706,83 $ |
Le gouvernement indique qu’une personne recevant la pension standard ne reçoit généralement plus de SV lorsque son revenu net 2025 atteint environ 152 062 $ entre 65 et 74 ans ou 157 923 $ à 75 ans et plus. Ces plafonds officiels sont calculés avec les prestations pertinentes de l’année fiscale. Ils ne correspondent pas exactement à douze fois un seul barème trimestriel, puisque la SV est indexée au cours de l’année.
La récupération n’est pas l’impôt ordinaire sur le revenu. La pension nette affichée par le calculateur retranche seulement cette récupération estimée. Une retenue volontaire d’impôt, un solde d’impôt provincial ou fédéral et une retenue de non-résident peuvent encore s’appliquer.
La section impôts et fiscalité de MonCalcul.ca peut servir de point de départ pour les autres calculs fiscaux liés au revenu de retraite.
Exemple complet : pension partielle avec report
Prenons une personne de 68 ans qui a vécu 30 années complètes au Canada après 18 ans. Elle commence sa pension après un report de 36 mois et son revenu net 2025 est de 70 000 $.
- Fraction de résidence : 30 ÷ 40 = 75 %.
- Pension avant report : 751,97 $ × 75 % = 563,98 $ par mois.
- Majoration pour 36 mois : 36 × 0,6 % = 21,6 %.
- Pension après report : 563,98 $ × 1,216 = environ 685,80 $ par mois.
- Revenu inférieur à 93 454 $ : aucune récupération estimée.
- Pension annuelle estimée : environ 8 229,56 $.
Ce calcul ne confirme pas l’admissibilité légale. Il illustre la combinaison de la fraction de résidence et du report avec le barème courant.
Exemple complet : récupération avec une pension à 75 ans
Une personne âgée de 75 ans ou plus, admissible à la pleine pension, ne reporte pas son paiement et déclare un revenu net 2025 de 100 000 $.
- Pension brute mensuelle : 827,17 $.
- Pension brute annuelle théorique : 9 926,04 $.
- Excédent de revenu : 100 000 $ moins 93 454 $ = 6 546 $.
- Récupération annuelle : 6 546 $ × 15 % = 981,90 $.
- Récupération mensuelle moyenne : 81,83 $.
- Pension mensuelle après récupération estimée : 745,34 $.
Le montant final peut différer selon l’avis de cotisation, la période exacte de paiement et les retenues applicables.
Quelles sommes faut-il inclure dans le revenu net?
Le seuil de récupération repose sur le revenu net de toutes provenances. Selon la situation, il peut comprendre :
- le revenu d’emploi ou de travail autonome;
- les pensions privées et publiques imposables;
- les retraits d’un REER ou d’un FERR;
- les revenus de location;
- les intérêts et les dividendes;
- la portion imposable des gains en capital;
- les revenus étrangers convertis en dollars canadiens.
La pension de la SV elle-même ne doit pas être ajoutée dans le champ de revenu de ce calculateur. Le Supplément de revenu garanti, l’Allocation et certains crédits ne sont pas inclus non plus dans la définition simplifiée utilisée par l’outil.
Une personne dont le revenu change fortement peut demander à l’Agence du revenu du Canada d’examiner une estimation de revenu courant dans certaines situations, par exemple après une retraite ou une réduction de pension. Cette démarche ne doit pas être simulée automatiquement sans connaître le dossier fiscal complet.
Erreurs fréquentes qui faussent l’estimation
Confondre résidence et cotisations
La SV repose principalement sur la résidence, pas sur les cotisations au RRQ ou au RPC. Quarante années de travail ne signifient pas automatiquement quarante années de résidence admissible après 18 ans.
Compter des années partielles comme des années complètes
La pension partielle utilise des années complètes. Arrondir une période de 19 ans et quelques mois à 20 ans peut surévaluer le résultat.
Ajouter la SV au revenu saisi
Le champ du calculateur demande le revenu net approximatif sans la pension de la SV. L’ajouter une seconde fois gonfle artificiellement la récupération estimée.
Oublier que les montants changent chaque trimestre
Le résultat utilise le barème de juillet à septembre 2026. Un calcul effectué pour un paiement d’octobre ou pour une année future doit utiliser le nouveau montant officiel.
Supposer qu’un accord international augmente automatiquement le montant
Un accord peut aider à satisfaire au minimum d’admissibilité sans ajouter les années étrangères au numérateur de la pension canadienne.
Traiter le résultat comme un montant après tous les impôts
Le résultat net retranche seulement la récupération estimée. Il ne calcule pas l’impôt sur le revenu, les crédits, les déductions ou les retenues des non-résidents.
Limites du calculateur
Le calculateur fournit une estimation de planification. Il ne remplace pas une décision de Service Canada ni un avis de cotisation de l’Agence du revenu du Canada.
Il ne calcule pas :
- le Supplément de revenu garanti;
- l’Allocation ou l’Allocation au survivant;
- le RRQ ou le RPC;
- l’impôt ordinaire sur le revenu;
- les retenues fiscales propres aux non-résidents;
- les règles historiques de pleine pension antérieures à juillet 1977;
- les détails propres à chaque accord international;
- les périodes étrangères pouvant exceptionnellement compter comme résidence canadienne;
- une année de premier ou de dernier paiement incomplète.
Pour un budget de retraite réaliste, il faut additionner les différentes sources de revenus, estimer l’impôt global et comparer le total aux dépenses essentielles. Le calculateur de fonds d’urgence peut aussi aider à distinguer la réserve de liquidités du revenu mensuel prévu.
Lexique de la Sécurité de la vieillesse
| Terme | Définition |
|---|---|
| SV | Pension fédérale de la Sécurité de la vieillesse versée à partir de 65 ans aux personnes admissibles. |
| OAS | Acronyme anglais de Old Age Security, soit la même pension que la SV. |
| Pension complète | Montant fondé généralement sur au moins 40 années de résidence au Canada après 18 ans. |
| Pension partielle | Fraction de la pleine pension correspondant normalement aux années canadiennes divisées par 40. |
| Report | Choix de commencer la SV après 65 ans, avec une majoration de 0,6 % par mois jusqu’à 70 ans. |
| Impôt de récupération | Remboursement d’une partie ou de la totalité de la SV lorsque le revenu net dépasse le seuil annuel. |
| Revenu net de toutes provenances | Revenus canadiens et étrangers pertinents, moins les déductions admises pour le calcul fiscal. |
| SRG | Supplément de revenu garanti destiné à certains bénéficiaires de la SV ayant un faible revenu et résidant au Canada. |
Ressources associées
- Investissement et épargne à long terme : pour organiser les objectifs de revenu et de capital à la retraite.
- Impôts et fiscalité : pour les outils qui analysent les incidences fiscales du revenu.
- Budget et planification financière : pour comparer les revenus de retraite aux dépenses du ménage.
- Calculateur fonds urgence : pour estimer une réserve distincte des prestations mensuelles.
Sources officielles et date de vérification
Informations vérifiées le 15 septembre 2026.
- Montants maximaux de la pension de la Sécurité de la vieillesse, Gouvernement du Canada.
- Admissibilité à la pension de la Sécurité de la vieillesse, Gouvernement du Canada.
- Moment où commencer la pension et majoration pour report, Gouvernement du Canada.
- Boîte à outils du programme de la Sécurité de la vieillesse, Emploi et Développement social Canada.
- Paiements de la SV à l’extérieur du Canada, Gouvernement du Canada.
- Calcul de l’impôt de récupération de la SV pour le revenu 2025, Agence du revenu du Canada.
5. FAQ
Quel est le montant maximum de la Sécurité de la vieillesse en 2026?
Du 1er juillet au 30 septembre 2026, la pension mensuelle maximale est de 751,97 $ pour les personnes de 65 à 74 ans et de 827,17 $ pour celles de 75 ans ou plus. Les montants sont révisés chaque trimestre.
Combien d’années faut-il vivre au Canada pour recevoir une pleine pension SV?
La règle générale exige 40 années de résidence au Canada après 18 ans pour recevoir une pleine pension. Certaines règles historiques peuvent toutefois permettre une pleine pension avec moins de 40 ans.
Comment calculer une pension partielle de la SV?
Chaque année complète de résidence au Canada après 18 ans donne normalement droit à 1/40 de la pension maximale. Avec 30 années, la fraction est de 30/40, soit 75 % du montant maximal applicable.
Peut-on recevoir la SV avec moins de 10 ans au Canada?
Une personne résidant au Canada doit généralement compter au moins 10 années de résidence après 18 ans. Un accord de sécurité sociale avec un autre pays ou une règle particulière peut parfois permettre de satisfaire au minimum, mais le montant canadien reste généralement fondé sur les années vécues au Canada.
À partir de quel revenu la SV est-elle réduite en 2026?
Pour les paiements de juillet 2026 à juin 2027, la récupération commence lorsque le revenu net 2025 dépasse 93 454 $. La récupération correspond généralement à 15 % de la partie du revenu qui dépasse ce seuil, jusqu’à concurrence de la pension reçue.
De combien la SV augmente-t-elle si elle est reportée?
La SV augmente de 0,6 % par mois complet de report après 65 ans, soit 7,2 % par année. La majoration maximale est de 36 % après 60 mois, à 70 ans. Attendre après 70 ans ne procure aucune hausse supplémentaire.
La pension de la SV est-elle imposable?
Oui. La pension de la SV est un revenu imposable. En plus de l’impôt ordinaire, une récupération distincte peut s’appliquer lorsque le revenu net dépasse le seuil annuel. Le Supplément de revenu garanti n’est pas imposable.