
Le calculateur fonds urgence estime la réserve à conserver pour couvrir vos dépenses essentielles en cas d’imprévu. Il calcule une cible selon vos dépenses mensuelles, le nombre de mois choisi, votre épargne actuelle et vos cotisations prévues.
Combien devriez-vous conserver dans un fonds d’urgence?
Un fonds d’urgence est une somme mise de côté pour absorber une dépense importante imprévue ou une baisse temporaire de revenu sans devoir immédiatement recourir au crédit.
Il n’existe pas un montant universel convenant à tous les ménages. Une personne dont les dépenses essentielles totalisent 2 500 $ par mois n’a pas le même besoin qu’une famille qui doit maintenir 5 000 $ de dépenses indispensables.
La méthode la plus utile consiste donc à partir de vos propres dépenses essentielles, puis à choisir le nombre de mois que vous souhaitez pouvoir couvrir.
L’Agence de la consommation en matière financière du Canada utilise couramment un repère correspondant à environ 3 à 6 mois de dépenses régulières pour constituer un fonds d’urgence. Cette fourchette constitue un point de référence et non une obligation. La situation professionnelle, familiale et financière peut justifier une cible différente.
Comment utiliser le calculateur de fonds d’urgence
- Inscrivez vos dépenses mensuelles qui continueraient d’exister même pendant une période financière difficile.
- Ajoutez les dépenses essentielles payées annuellement. Le calculateur les divise par 12 afin de les intégrer à votre coût mensuel.
- Choisissez le nombre de mois que votre réserve devrait couvrir.
- Indiquez le montant déjà accumulé dans votre fonds d’urgence.
- Ajoutez, si vous le souhaitez, la somme que vous prévoyez épargner chaque mois.
- Lancez le calcul pour obtenir votre cible, votre couverture actuelle, le montant manquant et le temps estimé pour atteindre votre objectif.
Pour établir vos dépenses avant d’utiliser l’outil, les ressources de la section budget de MonCalcul.ca peuvent vous aider à structurer vos chiffres.
Quelles dépenses faut-il inclure?
L’objectif n’est pas nécessairement de reproduire votre niveau de dépenses habituel pendant plusieurs mois. Il s’agit plutôt d’évaluer ce qu’il faudrait payer pour maintenir les besoins essentiels du ménage.
| Dépense | Généralement incluse? | Exemple |
|---|---|---|
| Loyer ou versement hypothécaire | Oui | 1 600 $ |
| Électricité et chauffage | Oui | 180 $ |
| Épicerie | Oui | 650 $ |
| Transport nécessaire | Oui | 400 $ |
| Assurances essentielles | Oui | 200 $ |
| Médicaments | Oui | 75 $ |
| Frais de garde nécessaires | Oui | 500 $ |
| Paiements minimums de dettes | Oui | 250 $ |
| Restaurants | Habituellement non | Dépense compressible |
| Vacances | Non | Dépense discrétionnaire |
| Abonnements facultatifs | Habituellement non | Dépense pouvant être suspendue |
| Achats de loisir | Non | Dépense discrétionnaire |
Le mot important est « essentiel ». Une dépense que vous pourriez interrompre rapidement pendant une perte de revenu ne doit pas forcément être financée par plusieurs mois de réserve.
La formule utilisée
Le calculateur utilise d’abord la formule suivante :
Dépenses essentielles mensuelles = dépenses mensuelles essentielles + dépenses essentielles annuelles ÷ 12
Il calcule ensuite la réserve cible :
Fonds d’urgence cible = dépenses essentielles mensuelles × nombre de mois choisi
La couverture actuelle est obtenue avec :
Nombre de mois actuellement couverts = épargne d’urgence actuelle ÷ dépenses essentielles mensuelles
Lorsque l’épargne disponible est inférieure à la cible :
Montant restant à accumuler = fonds cible – épargne actuelle
Si une cotisation mensuelle est indiquée :
Nombre de mois estimé pour atteindre la cible = montant restant ÷ cotisation mensuelle
Le calculateur arrondit ce dernier résultat au mois entier supérieur. Il ne tient volontairement pas compte du rendement éventuel de l’épargne, de l’inflation future ni de retraits effectués pendant la période d’accumulation.
Il ne s’agit pas d’une formule réglementaire imposée par un organisme gouvernemental. Le principe transforme simplement votre objectif en mois de dépenses en un montant concret. Le repère de plusieurs mois de dépenses est cohérent avec l’approche présentée par l’Agence de la consommation en matière financière du Canada.
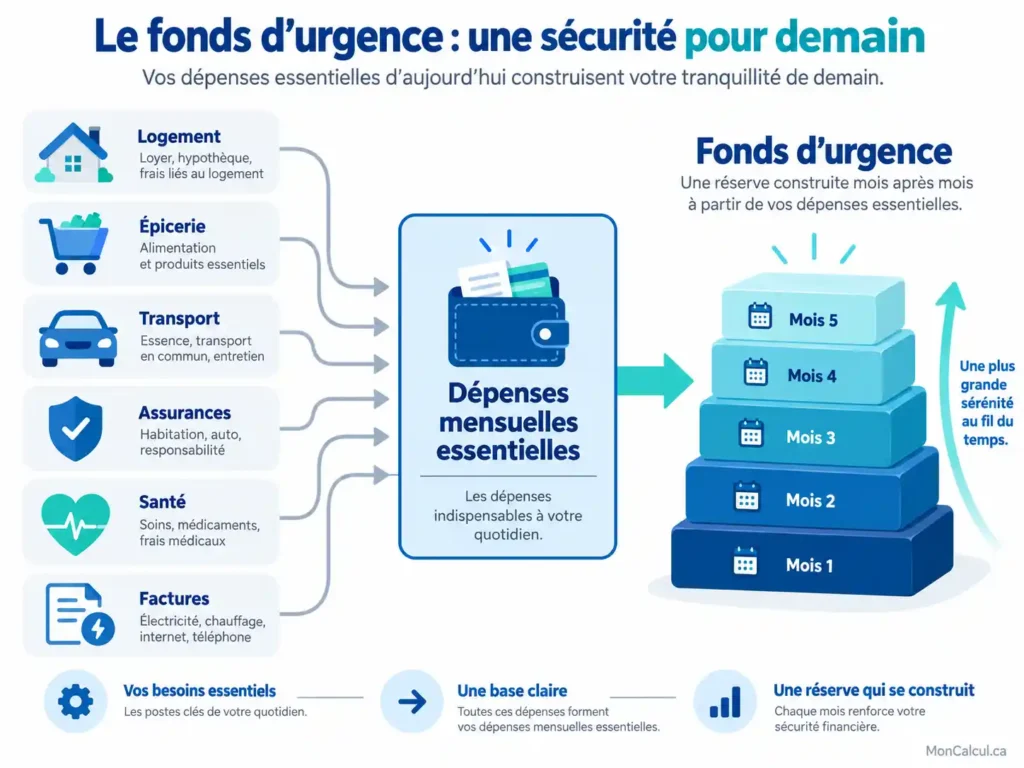
Exemple de calcul
Prenons un ménage dont les dépenses indispensables sont les suivantes :
| Poste | Montant mensuel |
|---|---|
| Logement | 1 500 $ |
| Services essentiels | 250 $ |
| Épicerie | 600 $ |
| Transport | 400 $ |
| Assurances | 200 $ |
| Paiements minimums de dettes | 250 $ |
| Santé et garde | 150 $ |
| Autres besoins essentiels | 100 $ |
| Total | 3 450 $ |
Avec une cible de 6 mois :
3 450 $ × 6 = 20 700 $
Le fonds d’urgence visé serait donc de 20 700 $.
Si 3 000 $ sont déjà épargnés :
20 700 $ – 3 000 $ = 17 700 $
Il reste 17 700 $ à accumuler.
Avec une cotisation de 300 $ par mois :
17 700 $ ÷ 300 $ = 59 mois
Ce résultat ne signifie pas qu’il faut attendre 59 mois avant que le fonds soit utile. Chaque dollar accumulé augmente déjà la capacité du ménage à absorber une dépense imprévue.
Trois mois, six mois ou davantage?
Le bon objectif dépend davantage de votre situation que d’un chiffre universel.
| Cible | Ce qu’elle représente |
|---|---|
| 1 mois | Première réserve permettant d’absorber plusieurs dépenses imprévues courantes |
| 3 mois | Coussin significatif correspondant au bas du repère souvent utilisé pour un fonds d’urgence |
| 6 mois | Réserve plus importante offrant davantage de temps en cas de perte de revenu |
| 9 à 12 mois | Objectif volontaire plus conservateur pour certaines situations particulières |
Une personne bénéficiant de revenus très prévisibles et partageant les dépenses avec un autre revenu stable pourrait être à l’aise avec une réserve différente de celle d’un travailleur autonome dont les revenus fluctuent fortement.
D’autres facteurs peuvent aussi influencer la décision : nombre de personnes à charge, stabilité du secteur d’emploi, dépenses médicales récurrentes, propriété d’une maison, âge d’un véhicule indispensable ou capacité réelle de réduire rapidement certaines dépenses.
Le calculateur permet donc de sélectionner directement la durée que vous souhaitez couvrir plutôt que d’imposer une recommandation identique à tout le monde.
Commencer par une petite réserve ou viser immédiatement plusieurs mois?
Une cible de 15 000 $, 20 000 $ ou 30 000 $ peut sembler éloignée lorsque l’épargne disponible est faible. Il peut être plus pratique de travailler avec plusieurs étapes.
Une première réserve peut servir à couvrir un problème mécanique, une franchise d’assurance, une dépense médicale ou une facture inattendue. Une fois ce premier coussin constitué, les cotisations peuvent continuer jusqu’à représenter plusieurs mois de dépenses essentielles.
Cette approche évite de considérer le fonds comme un objectif « tout ou rien ».
Par exemple, si votre objectif final est de 18 000 $, atteindre d’abord 2 000 $, puis 5 000 $, puis 10 000 $ permet de mesurer des progrès concrets.
Les dépenses annuelles doivent-elles être comptées?
Certaines factures sont essentielles mais ne sont pas payées chaque mois. Les ignorer peut sous-estimer le besoin réel.
Une dépense annuelle essentielle de 1 200 $ représente par exemple :
1 200 $ ÷ 12 = 100 $ par mois
Le calculateur ajoute donc 100 $ à vos dépenses essentielles mensuelles.
Il faut toutefois distinguer deux situations.
Une dépense prévisible, comme une facture annuelle connue depuis plusieurs mois, devrait idéalement être planifiée dans le budget courant. Une véritable urgence est imprévisible.
Le champ consacré aux dépenses annuelles sert surtout à éviter de sous-évaluer le coût réel de fonctionnement du ménage lorsqu’une dépense essentielle est simplement facturée à une fréquence différente.
Votre carte de crédit ou marge de crédit est-elle un fonds d’urgence?
Non. Une limite de crédit peut offrir une solution temporaire, mais elle représente une dette et non une épargne disponible.
Utiliser du crédit pour une urgence peut entraîner des intérêts et ajouter un nouveau paiement mensuel au moment où les revenus sont déjà fragilisés.
Une marge de crédit peut faire partie d’un plan de secours secondaire, mais elle ne remplace pas une réserve liquide appartenant déjà au ménage.
Où conserver son fonds d’urgence?
La priorité d’un fonds d’urgence est généralement l’accessibilité du capital.
L’argent devrait être suffisamment disponible pour qu’une urgence réelle puisse être payée sans attendre longtemps et sans devoir vendre un placement au mauvais moment.
Un compte d’épargne distinct du compte utilisé pour les dépenses quotidiennes peut également réduire la tentation d’utiliser cette réserve pour des achats non urgents.
Les caractéristiques à comparer comprennent notamment :
- l’accès au capital;
- les frais;
- les restrictions de retrait;
- le rendement;
- la protection applicable au dépôt;
- le délai nécessaire pour récupérer l’argent.
Un placement volatil peut être mal adapté à la portion du fonds qui doit rester immédiatement disponible. Une baisse des marchés pourrait survenir exactement au moment où l’argent est nécessaire.
Après avoir constitué une réserve adaptée à vos besoins, vous pouvez examiner séparément vos objectifs à plus long terme avec les outils d’investissement de MonCalcul.ca.
Fonds d’urgence et fonds pour dépenses prévues
Ces deux réserves ont des fonctions différentes.
Un fonds d’urgence sert à une situation difficile à prévoir précisément : perte de revenu, réparation essentielle inattendue ou dépense urgente.
Une réserve destinée à une dépense prévue sert plutôt à quelque chose dont on connaît l’existence : pneus d’hiver, vacances, taxes municipales, entretien annuel ou remplacement prévu d’un appareil.
Mélanger les deux peut donner l’impression de disposer d’un fonds d’urgence suffisant alors qu’une partie de cet argent est déjà destinée à des dépenses connues.
Quelle épargne actuelle faut-il inscrire?
Inscrivez seulement l’argent que vous considérez réellement disponible pour une urgence.
Une somme réservée à votre prochain loyer, à vos impôts, à un achat prévu ou à des vacances ne devrait généralement pas être comptée comme fonds d’urgence.
De la même façon, la valeur d’une automobile, d’une résidence ou d’un placement difficile à liquider ne constitue pas nécessairement une réserve immédiatement disponible.
Le calculateur mesure une capacité financière à court terme. Il ne cherche pas à calculer votre valeur nette.
Comment accélérer la constitution du fonds
La variable la plus directement contrôlable est la cotisation mensuelle.
Une augmentation relativement petite peut avoir un effet important sur la durée nécessaire lorsque l’écart à combler est élevé.
Avec un objectif restant de 12 000 $ :
| Cotisation mensuelle | Temps théorique |
|---|---|
| 200 $ | 60 mois |
| 300 $ | 40 mois |
| 500 $ | 24 mois |
| 750 $ | 16 mois |
| 1 000 $ | 12 mois |
Ces durées ne tiennent pas compte des intérêts ni de retraits éventuels.
Une stratégie réaliste peut combiner une cotisation automatique avec certaines entrées d’argent ponctuelles, par exemple un remboursement d’impôt ou un revenu exceptionnel, lorsque ces sommes ne sont pas nécessaires ailleurs.
La première étape demeure toutefois de connaître précisément son budget. La section Finances de MonCalcul.ca regroupe les outils destinés à mieux comprendre les principaux calculs financiers personnels.
Quand faut-il recalculer son fonds d’urgence?
Le montant n’a pas besoin de rester identique pendant toute la vie.
Un nouveau calcul est pertinent après un changement important dans les dépenses essentielles ou la situation du ménage.
L’achat d’une maison, l’arrivée d’un enfant, une séparation, une hausse importante du coût du logement, un changement d’emploi ou le passage au travail autonome peuvent modifier le niveau de réserve souhaité.
Même sans événement majeur, revoir les dépenses une ou deux fois par année permet de vérifier si la cible représente encore réellement le nombre de mois prévu.
Après avoir utilisé le fonds
Le fonds d’urgence existe pour être utilisé lorsque la situation correspond réellement à son objectif.
Une baisse temporaire après une urgence ne signifie donc pas que le plan a échoué.
Une fois la situation stabilisée, il suffit de recalculer :
Nouvel écart = cible actuelle – solde restant du fonds
La cotisation automatique peut ensuite être réactivée jusqu’à ce que la réserve atteigne de nouveau la cible.
Les erreurs les plus fréquentes
Utiliser toutes les dépenses habituelles
Les dépenses discrétionnaires peuvent gonfler artificiellement la cible. Il est plus pertinent d’identifier ce qu’il faudrait réellement continuer à payer pendant une période difficile.
Oublier les paiements minimums de dettes
Une dette ne disparaît pas automatiquement en cas de perte de revenu. Les paiements minimums pertinents doivent donc être intégrés.
Compter de l’argent déjà réservé
Une somme destinée aux taxes, aux vacances ou à une réparation déjà planifiée n’est pas réellement disponible pour une autre urgence.
Traiter une carte de crédit comme de l’épargne
Une limite de crédit augmente la capacité d’emprunt. Elle n’augmente pas le montant déjà épargné.
Fixer une cible puis ne jamais la réviser
Si les dépenses essentielles passent de 3 000 $ à 4 000 $ par mois, une réserve de 18 000 $ ne couvre plus 6 mois. Elle n’en couvre que 4,5.
Limites du calculateur
Le résultat constitue une estimation de planification financière personnelle.
Il ne prédit pas la durée d’une perte d’emploi ni le montant exact d’une urgence future. Il ne tient pas compte automatiquement de prestations gouvernementales, d’indemnités d’assurance, de revenus du conjoint, de rendement sur l’épargne ou d’inflation future.
Il suppose également que les dépenses saisies représentent correctement le montant nécessaire pour maintenir les besoins essentiels.
Le nombre de mois à conserver demeure une décision personnelle. Le repère de 3 à 6 mois peut servir de point de départ, mais certaines situations nécessitent une analyse différente.
Lexique
| Terme | Définition |
|---|---|
| Fonds d’urgence | Épargne réservée aux dépenses ou pertes de revenus imprévues |
| Dépenses essentielles | Dépenses nécessaires au fonctionnement de base du ménage |
| Couverture | Nombre de mois que l’épargne actuelle pourrait financer selon les dépenses saisies |
| Cible | Montant que l’utilisateur souhaite accumuler |
| Écart | Différence entre la cible et l’épargne déjà disponible |
| Cotisation mensuelle | Somme ajoutée chaque mois au fonds |
| Dépense discrétionnaire | Dépense pouvant généralement être réduite ou suspendue |
Ressources associées
Budget et planification financière : pour établir les dépenses mensuelles avant de calculer la réserve.
Calculateurs financiers : pour poursuivre l’analyse des finances personnelles.
Investissement et épargne à long terme : pertinent une fois que les besoins de liquidité et les objectifs à court terme ont été considérés.
Sources et méthode
Agence de la consommation en matière financière du Canada, ressources sur la constitution d’un fonds d’urgence et la planification budgétaire, Canada.ca.
Source officielle : https://www.canada.ca/fr/agence-consommation-matiere-financiere.html
Autorité des marchés financiers, ressources québécoises sur l’épargne, les produits financiers et la protection des consommateurs.
Source officielle : https://lautorite.qc.ca/
Le calculateur n’utilise aucun taux fiscal, taux d’intérêt obligatoire, plafond réglementaire ou barème dépendant de l’année. Les résultats sont déterminés uniquement par les montants entrés par l’utilisateur et par le nombre de mois sélectionné.
FAQ
Combien faut-il avoir dans un fonds d’urgence?
Une cible courante consiste à disposer de plusieurs mois de dépenses régulières. L’Agence de la consommation en matière financière du Canada utilise notamment un repère d’environ 3 à 6 mois, mais le montant approprié dépend des dépenses et de la situation du ménage.
Comment calculer un fonds d’urgence?
Additionnez vos dépenses essentielles mensuelles, ajoutez la portion mensuelle de vos dépenses essentielles annuelles, puis multipliez le total par le nombre de mois que vous souhaitez couvrir.
Faut-il calculer le fonds d’urgence avec son salaire ou ses dépenses?
Les dépenses essentielles constituent généralement une base plus pertinente que le salaire. L’objectif est d’estimer combien d’argent serait nécessaire pour maintenir les besoins indispensables pendant une période sans revenu normal.
Quelles dépenses doivent être incluses?
Le logement, l’épicerie, les services essentiels, le transport nécessaire, les assurances, les médicaments, les frais de garde indispensables et les paiements minimums de dettes peuvent être inclus. Les dépenses pouvant facilement être suspendues peuvent être exclues.
Une carte de crédit peut-elle remplacer un fonds d’urgence?
Non. Une carte ou une marge de crédit représente une possibilité d’emprunt et non une épargne disponible. Son utilisation peut créer des intérêts et de nouvelles obligations de remboursement.
Où conserver un fonds d’urgence?
Un fonds d’urgence devrait généralement rester facilement accessible et peu exposé aux fluctuations importantes de valeur. Les frais, les restrictions de retrait, la sécurité du capital et le délai d’accès à l’argent doivent être considérés.
À quelle fréquence faut-il recalculer son fonds d’urgence?
Il est utile de refaire le calcul lorsque les dépenses essentielles ou la situation familiale changent, par exemple après un déménagement, une naissance, un changement d’emploi ou une forte hausse des coûts mensuels.
1 réflexion au sujet de “Calculateur fonds urgence : estimez votre réserve idéale”