Estimez combien vous pourriez emprunter pour acheter une propriété au Québec selon vos revenus, dettes, mise de fonds, frais de logement et le test de résistance hypothécaire canadien.
Périmètre : estimation pour une propriété résidentielle occupée par son propriétaire, principalement de 1 à 2 logements. Les immeubles locatifs et les dossiers nécessitant un traitement particulier ne sont pas couverts.
Estimation de votre capacité d’emprunt
- Rapport ABD estimé
- 0 %
- Rapport ATD estimé
- 0 %
- Mise de fonds utilisée
- 0 $
- Prime SCHL estimée
- Taxe québécoise sur la prime
- Facteur limitant estimé
- —
Cette estimation ne constitue ni une préapprobation ni une offre de financement. Le prêteur peut appliquer d’autres critères liés au crédit, au revenu admissible, au type de propriété, aux dettes et au produit hypothécaire.
Combien pouvez-vous emprunter pour acheter une maison au Québec ?
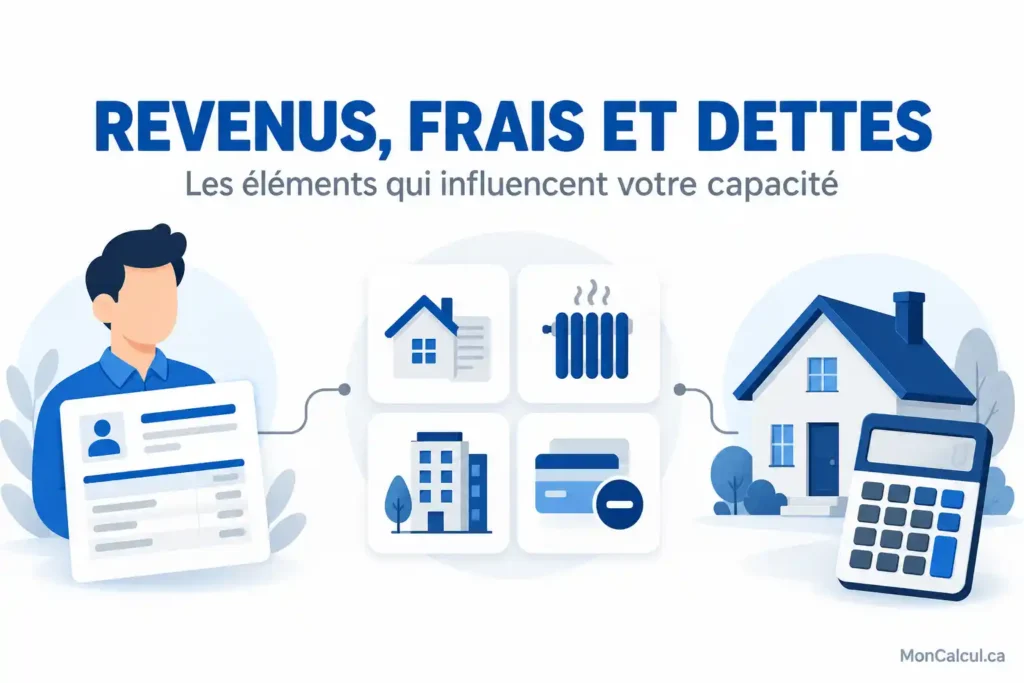
La capacité d’emprunt hypothécaire n’est pas simplement un multiple du salaire. Un prêteur tient aussi compte de vos dettes, des taxes foncières, du chauffage, d’une partie des charges de copropriété, de votre mise de fonds et du taux utilisé pour le test de résistance. Le calculateur ci-dessus rassemble ces éléments pour produire une estimation cohérente avec les principaux critères utilisés au Canada.
L’outil est conçu pour une propriété résidentielle occupée par son propriétaire, principalement une maison, un condo ou une propriété de 1 à 2 logements. Il ne remplace pas une préapprobation et ne couvre pas toutes les règles applicables aux immeubles locatifs, aux propriétés de 3 à 4 logements, aux revenus locatifs, au travail autonome ou aux dossiers de crédit particuliers.
Comment utiliser le calculateur de capacité d’emprunt
- Entrez le revenu annuel brut admissible de votre ménage.
- Indiquez la mise de fonds que vous prévoyez réellement utiliser, sans y inclure l’argent réservé aux frais de clôture.
- Entrez le taux hypothécaire que vous voulez tester et choisissez un amortissement de 25 ou 30 ans.
- Ajoutez les taxes foncières, le chauffage et les charges de copropriété mensuelles s’il y en a.
- Ajoutez les paiements mensuels des autres dettes retenues par votre prêteur.
- Si vous choisissez 30 ans, précisez si au moins un emprunteur est admissible comme acheteur d’une première habitation ou si la propriété est nouvellement construite.
- Lancez le calcul pour obtenir un prix d’achat maximal estimé, l’hypothèque financée, le paiement au taux entré, le taux de qualification et les rapports ABD et ATD.
La méthode de calcul utilisée
1. Le test de résistance hypothécaire
Pour les prêts visés par le test de résistance, le taux de qualification est le plus élevé entre 5,25 % et le taux contractuel majoré de 2 points de pourcentage. Un taux négocié de 4,49 % donne donc un taux de qualification de 6,49 %.
Le calculateur utilise cette règle comme taux de qualification. Le BSIF confirme actuellement la même formule pour les prêts non assurés auprès des institutions sous réglementation fédérale, et l’Agence de la consommation en matière financière du Canada l’explique aussi pour les prêts assurés et non assurés.
2. Les rapports ABD et ATD
La SCHL limite généralement le rapport d’amortissement brut de la dette, ou ABD, à 39 % et le rapport d’amortissement total de la dette, ou ATD, à 44 % pour ses programmes d’assurance prêt hypothécaire. Ces seuils sont utilisés par ce calculateur comme limites de référence, sans garantir qu’un prêteur acceptera le dossier.
Le rapport ABD tient compte du capital et des intérêts hypothécaires, des taxes foncières, du chauffage et de 50 % des charges de copropriété. Le rapport ATD reprend ces coûts et ajoute les autres paiements de dettes.
Formules simplifiées
ABD = frais de logement mensuels ÷ revenu mensuel brut.
ATD = frais de logement mensuels + autres dettes mensuelles, le tout ÷ revenu mensuel brut.
Le calculateur cherche d’abord le paiement hypothécaire maximal qui respecte les deux limites. Il convertit ensuite ce paiement en capital hypothécaire selon le taux de qualification et la période d’amortissement.
3. Conversion du paiement en montant d’hypothèque
Pour un taux fixe canadien exprimé avec capitalisation semestrielle, le taux mensuel équivalent utilisé par l’outil est :
i = (1 + r ÷ 2)1/6 − 1
où r est le taux annuel sous forme décimale.
Le capital correspondant à un paiement mensuel donné est ensuite calculé avec la formule d’annuité :
Capital = paiement × [1 − (1 + i)−n] ÷ i
où n représente le nombre total de paiements mensuels.
Comment la mise de fonds influence le prix maximal
La mise de fonds peut devenir le facteur limitant même si votre revenu permettrait théoriquement d’emprunter davantage. Pour une propriété de 500 000 $ ou moins, l’assurance prêt hypothécaire permet généralement une mise de fonds minimale de 5 %. Au-delà de 500 000 $, la règle courante est de 5 % sur les premiers 500 000 $, puis 10 % sur la portion restante tant que le prix demeure sous la limite applicable à l’assurance prêt hypothécaire.
Depuis le 15 décembre 2024, le plafond de prix des propriétés pouvant être financées avec une hypothèque assurée a été porté à moins de 1,5 million de dollars. À 1,5 million de dollars ou plus, le calculateur exige donc au moins 20 % de mise de fonds dans son scénario simplifié.
Prime d’assurance prêt hypothécaire estimée
Lorsque la mise de fonds est inférieure à 20 %, le calculateur estime une prime selon le barème courant de la SCHL pour une propriété occupée par son propriétaire. Pour un amortissement de 25 ans, l’outil utilise 2,80 % lorsque le rapport prêt-valeur dépasse 80 % sans dépasser 85 %, 3,10 % au-delà de 85 % jusqu’à 90 %, et 4,00 % au-delà de 90 % jusqu’à 95 %.
Pour un prêt assuré amorti sur 30 ans admissible au programme SCHL Home Start, une surprime de 0,20 point s’ajoute. Le calculateur applique donc 3,00 %, 3,30 % ou 4,20 % dans ces mêmes tranches. La prime est ajoutée au prêt pour le calcul de qualification.
Au Québec, la taxe sur les primes d’assurance est de 9 % jusqu’au 31 décembre 2026. Revenu Québec a annoncé qu’elle passera à 9,975 % pour les primes payées à compter du 1er janvier 2027. Cette taxe ne peut pas être ajoutée au prêt assuré. L’outil l’affiche séparément comme liquidité à prévoir.
Quand un amortissement de 30 ans est-il possible ?
Pour une hypothèque assurée à rapport prêt-valeur supérieur à 80 %, la SCHL permet actuellement un amortissement de 30 ans si au moins un emprunteur est admissible comme acheteur d’une première habitation ou si la propriété est nouvellement construite et n’a jamais été occupée à des fins résidentielles. Le calculateur vérifie cette condition lorsque la mise de fonds est inférieure à 20 %.
Avec une mise de fonds de 20 % ou plus, les produits non assurés et leurs périodes d’amortissement dépendent davantage du prêteur. L’option 30 ans du calculateur reste donc une simulation et non une confirmation d’admissibilité.
Exemple de capacité d’emprunt
Voici un scénario illustratif reproductible dans l’outil :
- revenu brut du ménage : 120 000 $ par année ;
- mise de fonds : 50 000 $ ;
- taux hypothécaire testé : 4,49 % ;
- amortissement : 25 ans ;
- taxes foncières : 4 000 $ par année ;
- chauffage : 120 $ par mois ;
- charges de copropriété : 0 $ ;
- autres dettes : 500 $ par mois.
Le taux de qualification est de 6,49 %. Avec les limites de 39 % pour l’ABD et de 44 % pour l’ATD, le paiement hypothécaire de qualification maximal est d’environ 3 446,67 $ par mois. Le résultat du calculateur est un prix maximal d’environ 545 220 $, avec une hypothèque financée d’environ 515 029 $ après ajout d’une prime SCHL estimée à environ 19 809 $.
Au taux contractuel de 4,49 %, le paiement mensuel estimé sur cette hypothèque est d’environ 2 847,68 $. La taxe québécoise de 9 % sur la prime représenterait environ 1 782,79 $ à payer séparément si la prime était payée avant le 1er janvier 2027. Les valeurs sont arrondies et servent uniquement à illustrer la méthode.
Pourquoi votre banque peut donner un résultat différent
Deux prêteurs peuvent arriver à des montants différents même avec les mêmes revenus. Le traitement des cartes de crédit, marges de crédit, prêts automobiles, pensions alimentaires, revenus variables, primes, heures supplémentaires et revenus locatifs peut différer. La cote de crédit, la stabilité du revenu, le type de propriété et les politiques internes de l’institution jouent aussi un rôle.
Les ratios de 39 % et 44 % ne sont donc pas une promesse d’approbation. Ils constituent des références importantes utilisées par la SCHL, mais un prêteur peut appliquer une approche plus prudente ou tenir compte d’éléments absents de cet outil.
Frais que le calculateur ne déduit pas de votre mise de fonds
La mise de fonds entrée est traitée comme entièrement disponible pour l’achat. Gardez séparément les liquidités nécessaires pour les frais de notaire, l’inspection, les ajustements de taxes, l’assurance habitation, les déménagements et les droits de mutation. Si une prime d’assurance prêt hypothécaire s’applique, sa taxe québécoise doit aussi être payée comptant.
Après avoir estimé votre prix cible, utilisez le calculateur de taxe de bienvenue au Québec pour ajouter les droits de mutation à votre budget.
Capacité d’emprunt et versement hypothécaire : deux calculs différents
La capacité d’emprunt répond à la question « combien puis-je emprunter ? ». Un calculateur de versement répond plutôt à la question « combien vais-je payer chaque mois pour un prix donné ? ». Une fois votre fourchette de prix trouvée ici, vous pouvez utiliser le calculateur hypothécaire de MonCalcul.ca pour comparer différents taux, mises de fonds et fréquences de paiement.
Questions fréquentes
Combien puis-je emprunter pour une maison avec mon salaire ?
Le salaire est seulement un point de départ. La capacité dépend aussi de vos dettes mensuelles, des taxes foncières, du chauffage, des frais de copropriété, du taux de qualification, de la mise de fonds et de la période d’amortissement. Deux ménages ayant le même revenu peuvent donc obtenir des capacités très différentes.
Quel pourcentage de mon revenu peut servir au logement ?
La SCHL utilise généralement une limite ABD de 39 % du revenu brut pour les frais de logement et une limite ATD de 44 % lorsque les autres dettes sont ajoutées. Ce sont des seuils de référence, pas une garantie d’acceptation par tous les prêteurs.
Est-ce que mes dettes réduisent beaucoup ma capacité hypothécaire ?
Oui. Chaque paiement mensuel retenu dans l’ATD réduit l’espace disponible pour le paiement hypothécaire. Une dette automobile de plusieurs centaines de dollars par mois peut donc réduire sensiblement le montant maximal finançable.
Est-ce qu’une plus grosse mise de fonds augmente toujours le prix maximal ?
Elle aide généralement de deux façons : elle réduit le montant emprunté et peut diminuer ou éliminer la prime d’assurance prêt hypothécaire. Toutefois, si les ratios ABD ou ATD sont déjà le facteur limitant, l’effet d’une mise de fonds supplémentaire peut être moins important que prévu.
Pourquoi le calculateur utilise-t-il un taux supérieur à mon taux hypothécaire ?
Le test de résistance vérifie si vous pourriez toujours supporter le prêt à un taux plus élevé. Le taux utilisé est actuellement le plus élevé entre 5,25 % et votre taux contractuel majoré de 2 points de pourcentage.
Un amortissement de 30 ans augmente-t-il la capacité d’emprunt ?
À taux et montant identiques, une période plus longue réduit le paiement mensuel de qualification et peut donc augmenter le capital théoriquement supportable. Pour un prêt assuré à rapport prêt-valeur supérieur à 80 %, le 30 ans est toutefois réservé aux situations admissibles et entraîne une prime SCHL légèrement plus élevée.
Le résultat est-il une préapprobation hypothécaire ?
Non. Le résultat est une estimation mathématique fondée sur les données entrées et les paramètres documentés. Une préapprobation exige l’analyse réelle de votre crédit, de vos revenus, de vos dettes, de la propriété visée et des politiques du prêteur.
Ressources associées
- Calculateur hypothécaire : estimer un versement mensuel
- Calculateur de taxe de bienvenue au Québec
- Tous les calculateurs de la catégorie Immobilier
Sources
- SCHL : calcul des rapports ABD et ATD
- SCHL : primes d’assurance prêt hypothécaire
- SCHL : Home Start et hypothèques assurées sur 30 ans
- BSIF : taux minimal de qualification des prêts non assurés
- Agence de la consommation en matière financière du Canada : préparation à une hypothèque et test de résistance
- Ministère des Finances Canada : réforme des hypothèques assurées entrée en vigueur le 15 décembre 2024
- Revenu Québec : taxe sur les primes d’assurance