
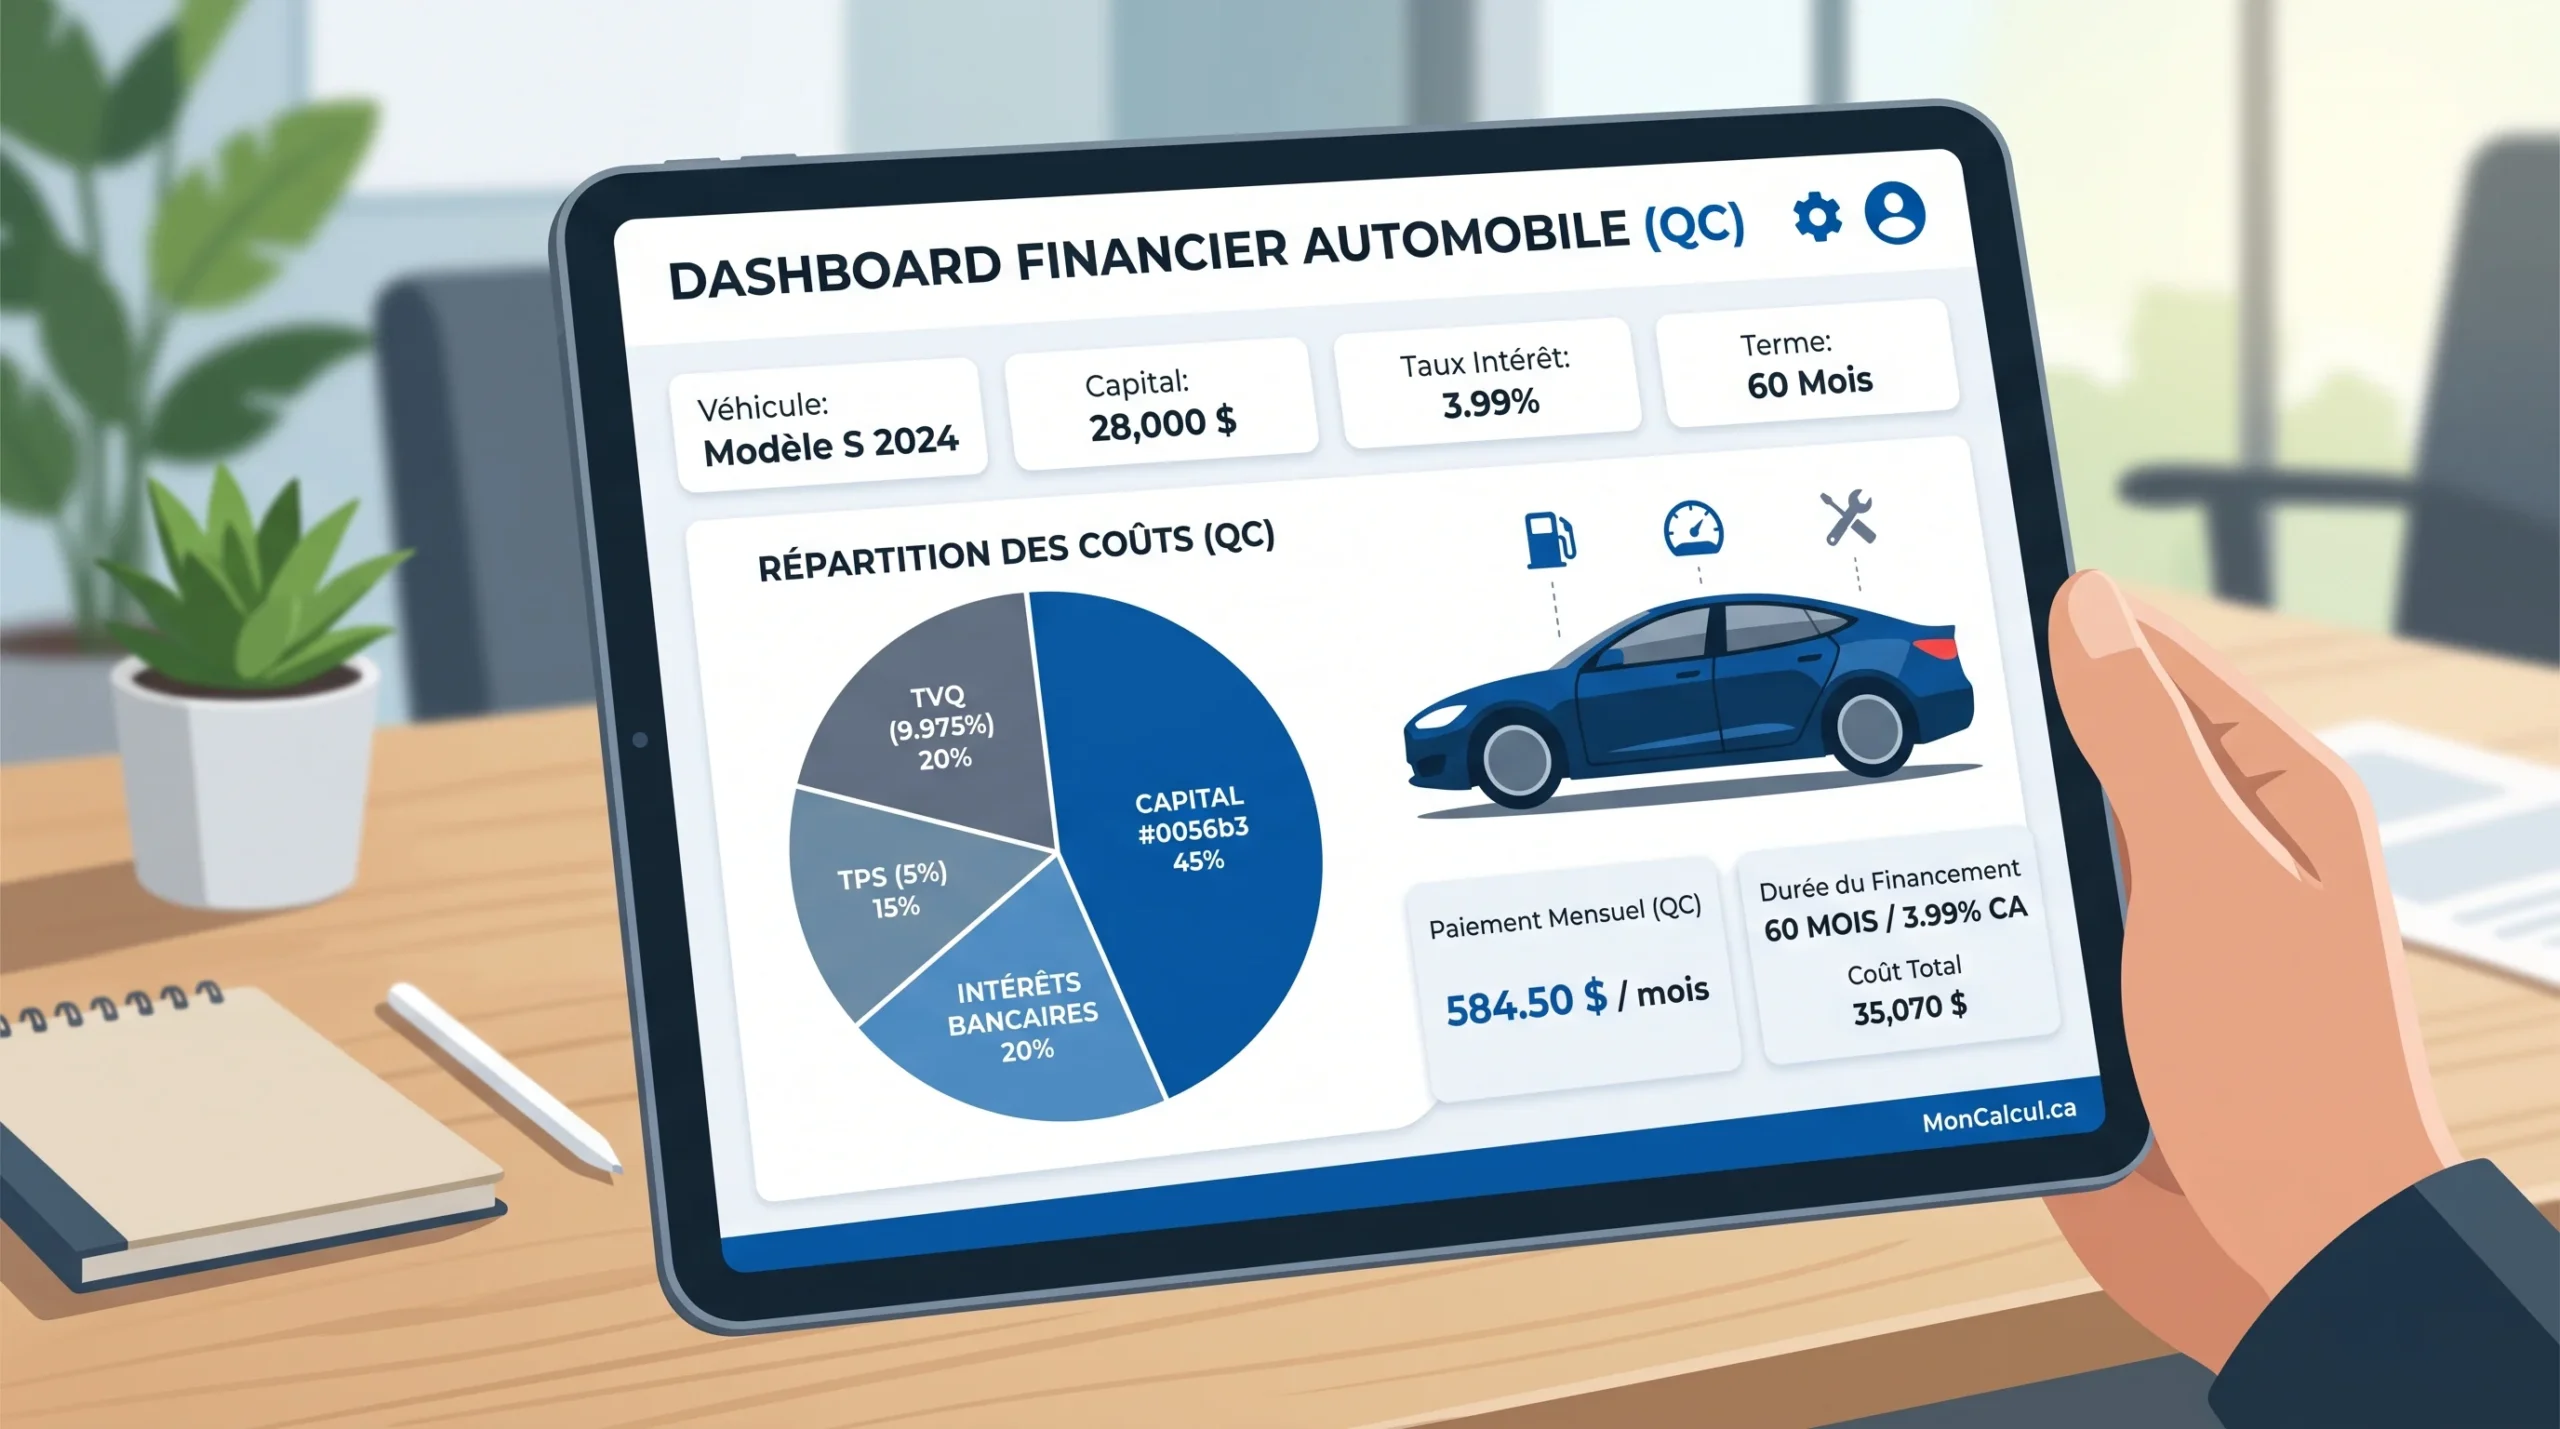
Le calculateur de prêt auto estime vos mensualités selon le prix du véhicule, le terme et le taux d’intérêt. Notre outil calcule le coût global réel en intégrant la TPS et TVQ québécoises (14,975 %) et l’avantage d’un véhicule d’échange.
Comprendre le financement automobile et ses règles au Québec
L’acquisition d’une voiture représente généralement le deuxième engagement financier le plus important d’un ménage après le logement. Au Québec, le calcul des mensualités automobiles obéit à des mécanismes précis encadrés par la Loi sur la protection du consommateur et les règles fiscales de Revenu Québec.
Comprendre la structure d’un contrat de crédit automobile permet de négocier efficacement avec les institutions financières et les concessionnaires, tout en évitant les surcoûts liés aux intérêts composés et aux options secondaires. Pour équilibrer vos dépenses globales, vous pouvez consulter notre section dédiée aux calculateurs de budget personnel afin de mesurer l’impact de ce paiement sur vos finances.
Les cinq variables qui déterminent le montant de vos versements
Le versement régulier affiché sur un contrat de vente à tempérament dépend de facteurs mathématiques stricts :
- Le prix net d’acquisition : Le montant convenu pour le véhicule, incluant les frais de transport, de préparation et les éventuels accessoires d’origine.
- La valeur du véhicule d’échange : La somme accordée par le commerçant pour votre ancienne voiture, qui diminue le montant à emprunter.
- Le comptant injecté : La mise de fonds initiale qui réduit directement le solde financé.
- Le taux annuel du coût de crédit (TACC) : Le taux d’intérêt annuel appliqué au solde impayé.
- La période d’amortissement : La durée totale du remboursement, qui s’échelonne couramment entre 24 et 96 mois.
L’avantage fiscal méconnu du véhicule d’échange au Québec
Une spécificité avantageuse s’applique lors de l’achat chez un commerçant automobile au Québec : la valeur de votre véhicule d’échange vient directement réduire la base taxable soumise à la TPS (5 %) et à la TVQ (9,975 %).
Lorsque vous donnez une voiture en échange d’une valeur de 10 000 $sur un achat de 40 000$, vous ne payez pas les taxes sur 40 000 $, mais bien sur 30 000 $. Vous réalisez ainsi une économie d’impôt indirecte de 14,975 % sur les 10 000 $, soit un montant réel de 1 497,50 $ conservé dans vos poches. Cet avantage fiscal n’existe pas lors d’une transaction directe entre particuliers pour la portion de la taxe provinciale.
Exemple concret d’un calcul de prêt auto pas à pas
Prenons le cas d’un acheteur québécois qui fait l’acquisition d’un VUS compact au prix de 36 000 $ avec les paramètres suivants :
- Valeur de reprise accordée pour l’ancien véhicule : 6 000 $
- Comptant versé : 3 000 $
- Taux d’intérêt annuel : 6,49 %
- Durée du financement : 60 mois (5 ans)
- Fréquence : Mensuelle
Étape 1 : Calcul de l’assiette taxable et des taxes
- Montant net taxable : 36 000 $ – 6 000 $= 30 000$
- TPS (5 %) : 1 500,00 $
- TVQ (9,975 %) : 2 992,50 $
- Total des taxes combinées : 4 492,50 $
Étape 2 : Détermination du capital emprunté
- Coût total avant comptant : 30 000 $ + 4 492,50 $= 34 492,50$
- Solde net à financer (Capital) : 34 492,50 $ – 3 000 $= 31 492,50$
Étape 3 : Application de la formule d’amortissement
Pour un taux périodique mensuel de 0,54083 % (6,49 % / 12) sur 60 versements :
- Paiement mensuel : 616,15 $
- Total des déboursés pour le prêt : 36 969,00 $
- Intérêts totaux payés : 5 476,50 $
Dans cet exemple, l’acheteur paie 5 476,50 $ de frais de financement pour étaler son achat sur cinq années.
Comparatif des durées de prêt : l’illusion des versements sur 84 et 96 mois
Les concessionnaires proposent fréquemment des prêts de 72, 84 ou même 96 mois. Si une durée plus longue permet de réduire le versement mensuel affiché, elle augmente considérablement le montant total des intérêts et le coût réel du financement.
Un versement mensuel plus faible ne signifie donc pas nécessairement que le véhicule coûte moins cher. Plus le prêt est étalé sur une longue période, plus les intérêts s’accumulent.
| Durée du prêt | Mensualité estimée | Intérêts totaux | Coût total du prêt | Intérêts supplémentaires |
|---|---|---|---|---|
| 36 mois (3 ans) | 964,81 $ | 3 240,66 $ | 34 733,16 $ | Base de référence |
| 48 mois (4 ans) | 746,84 $ | 4 355,82 $ | 35 848,32 $ | + 1 115,16 $ |
| 60 mois (5 ans) | 616,15 $ | 5 476,50 $ | 36 969,00 $ | + 2 235,84 $ |
| 72 mois (6 ans) | 529,19 $ | 6 609,18 $ | 38 101,68 $ | + 3 368,52 $ |
| 84 mois (7 ans) | 467,23 $ | 7 754,82 $ | 39 247,32 $ | + 4 514,16 $ |
| 96 mois (8 ans) | 420,91 $ | 8 914,86 $ | 40 407,36 $ | + 5 674,20 $ |
Ce que révèle ce comparatif
Entre un prêt de 36 mois et un prêt de 96 mois, le versement mensuel passe de 964,81 $ à 420,91 $, soit une diminution de plus de 500 $ par mois.
Cette différence peut sembler intéressante à première vue. Toutefois, le coût total du financement passe de 34 733,16 $ à 40 407,36 $. Le financement sur 96 mois entraîne donc 5 674,20 $ d’intérêts supplémentaires par rapport au terme de 36 mois.
Autrement dit, le versement mensuel est plus facile à absorber, mais le véhicule coûte beaucoup plus cher à financer.
À retenir : avant de choisir un prêt automobile, ne comparez pas uniquement le versement mensuel. Regardez toujours le coût total du prêt, le montant total des intérêts et la durée du financement.
Le piège de l’équité négative ou « la baloune »
L’équité négative, couramment appelée « la baloune » dans le marché automobile québécois, survient lorsque le solde restant dû sur votre prêt dépasse la valeur marchande réelle du véhicule.

Une voiture perd entre 15 % et 25 % de sa valeur marchande dès sa première année sur la route. Si votre prêt est étalé sur 7 ou 8 ans avec une faible mise de fonds, la dépréciation du véhicule se produit plus rapidement que le remboursement du capital.
Si vous décidez de changer de véhicule après 3 ou 4 ans, vous devrez intégrer le solde impayé du premier prêt dans le nouveau financement. Cette accumulation de dettes peut rapidement créer une spirale d’endettement difficile à corriger.
Erreurs courantes lors de la négociation d’un prêt automobile
- Négocier uniquement le paiement mensuel : Les vendeurs peuvent ajuster la mensualité souhaitée simplement en allongeant la durée du prêt, ce qui augmente le coût total sans réduire le prix du véhicule.
- Ignorer les produits dérivés du bureau commercial : Les garanties prolongées, les assurances de remplacement et les traitements esthétiques sont souvent ajoutés directement au capital emprunté, générant des intérêts pendant toute la durée du terme.
- Négliger le magasinage du taux d’intérêt : Le taux offert en concession comprend parfois une marge intermédiaire. Vérifiez toujours auprès de votre institution bancaire avant de signer l’offre en concession.
- Oublier le coût d’assurance et d’immatriculation : Le budget auto ne s’arrête pas au versement. Pour avoir une vue d’ensemble sur vos coûts de déplacement, explorez nos calculateurs transport et automobile.
Les bonnes pratiques pour financer son véhicule intelligemment
Appliquez la règle financière du 20/4/10 pour conserver un équilibre sain dans votre budget :
- Versez au moins 20 % de comptant initial (mise de fonds et échange combinés).
- Limitez la durée de remboursement à un maximum de 4 ans (48 mois) pour un véhicule d’occasion, ou 5 ans (60 mois) pour un véhicule neuf.
- Assurez-vous que l’ensemble de vos coûts automobiles (prêt, carburant ou électricité, assurances et entretien) ne dépasse pas 10 % de votre revenu brut mensuel.
Toutes les conventions de crédit automobile au Québec sont remboursables par anticipation sans pénalité exorbitante en vertu des dispositions de l’Office de la protection du consommateur. Vous pouvez donc effectuer des paiements forfaitaires pour écourter votre terme et épargner sur les frais financiers. Vous pouvez retrouver d’autres outils d’analyse budgétaire dans notre portail d’outils de finances personnelles.
FAQ :
Comment la valeur d’un véhicule d’échange réduit-elle les taxes au Québec ? Au Québec, lorsqu’un véhicule est donné en échange chez un commerçant automobile, la valeur de reprise est soustraite directement du prix du véhicule neuf avant l’application de la TPS (5 %) et de la TVQ (9,975 %). L’acheteur paie uniquement les taxes sur la différence nette, ce qui génère une économie directe de 14,975 % sur la valeur accordée pour l’échange.
Est-il préférable de choisir des paiements mensuels ou aux deux semaines ? Choisir des paiements aux deux semaines accélérés permet d’effectuer l’équivalent d’un versement mensuel supplémentaire par année (26 demi-paiements équivalant à 13 mois). Cette méthode réduit plus vite le capital emprunté, raccourcit la durée totale du prêt et permet d’économiser sur les frais d’intérêts sans alourdir le budget mensuel.
Peut-on rembourser un prêt automobile par anticipation au Québec ? Oui. En vertu de la Loi sur la protection du consommateur du Québec, tout emprunteur peut rembourser son prêt auto en totalité ou en partie avant l’échéance sans devoir payer l’ensemble des intérêts futurs. Le créancier ne peut exiger que le solde du capital impayé et les intérêts courus jusqu’à la date du remboursement.
Pourquoi les prêts automobiles de 84 ou 96 mois sont-ils déconseillés ? Bien qu’ils affichent des mensualités plus basses, les prêts sur 7 ou 8 ans augmentent considérablement la somme totale des intérêts payés. De plus, ils maintiennent l’acheteur en situation d’équité négative (la valeur de la voiture étant inférieure au solde du prêt) pendant plusieurs années, ce qui complique tout changement de véhicule avant la fin du contrat.
Ressources associées
- Guide des droits du consommateur lors de l’achat d’un véhicule (Office de la protection du consommateur)
- Barème des taxes sur les véhicules routiers (Revenu Québec)
- Calculateur de coût d’utilisation d’une voiture (CAA-Québec)
1 réflexion au sujet de “Calculateur de prêt auto au Québec : mensualités et taxes réelles”